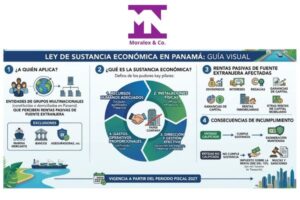
En la República de Panamá, bajo el principio de territorialidad, la renta pasiva de origen extranjero está exenta de impuestos. La nueva Ley 526 de 2026 y su Decreto Ejecutivo No. 32 de 2026 (reglamentación) mantienen este principio, sin embargo, establecen una condición para las entidades que forman parte de un grupo multinacional: para conservar la exención, deben demostrar sustancia económica en Panamá.
La norma entra en vigencia a partir del período fiscal 2027 (1 de enero de 2027).
Punto clave: determinar si su estructura califica como «grupo multinacional»
Estas reglas se aplican exclusivamente a personas jurídicas (sociedades o fundaciones) que formen parte de un grupo multinacional, definido por la ley como «un grupo de dos o más entidades, vinculadas por propiedad o control, que son residentes fiscales en diferentes jurisdicciones, incluyendo la sociedad matriz, filiales y establecimientos permanentes.» En términos generales, una entidad se considera residente fiscal en un país cuando, según las normas de ese país, está sujeta a impuestos locales.
Por lo tanto, la norma se aplica cuando concurren dos elementos: (i) la estructura incluye entidades con residencia fiscal en diferentes jurisdicciones; y (ii) genera ingresos pasivos de origen extranjero.
Ingresos pasivos de origen extranjero
Se trata de ingresos derivados de la tenencia de activos o capital, en lugar de operaciones empresariales activas. Incluye seis categorías: dividendos, intereses, regalías, plusvalías, ingresos de capital inmobiliario y otros ingresos procedentes de capital mueble.
¿Qué debe demostrar para mantener la exención?
La sustancia económica exigida se acredita mediante tres elementos: personal calificado e instalaciones físicas en Panamá; toma de decisiones estratégicas en el país, con reuniones de junta directiva presenciales (mínimo dos al año, no delegables a terceros); y gastos operativos vinculados a la actividad generadora de renta.
Entidad Calificada vs. No Calificada
Solo las entidades que formen parte de un grupo multinacional y adquieran ingresos pasivos de origen extranjero deberán cumplir con los requisitos de sustancia económica e informar anualmente dichos ingresos a las autoridades.
Las entidades que cumplan con las condiciones de sustancia económica y con la obligación anual de reporte serán consideradas entidades calificadas, preservando la exención sobre sus rentas pasivas del exterior.
Las entidades que no cumplan con los requisitos de sustancia económica o con la obligación anual de reporte serán tratadas como entidades no calificadas, y sus ingresos pasivos de origen extranjero quedarán sujetos a una tarifa del 15% sobre la renta neta gravable del período fiscal correspondiente.
Recomendación
En vista de la entrada en vigor a partir de enero de 2027, recomendamos iniciar cuanto antes una revisión de sus estructuras panameñas, a fin de determinar si califican como grupo multinacional y, de ser así, planificar la sustancia necesaria para preservar la exención.
Quedamos a su disposición para una evaluación personalizada de su caso.
MoraLex Abogados
amorales@moralexabogados.com | (507) 309-0127 / 6500-0643